Crédito rural em Laranjeiras do Sul, PR: capital pra máquinas, propriedade e rebanho, sem depender só do limite bancário padrão
Preencha seus dados e fale com um especialista da G6 Advisor sobre crédito rural com garantia de imóvel.
- Garantia com imóvel já quitado, rural ou urbano
- Comparação entre bancos, administradoras e fundos parceiros
- Atendimento especialista no agro de Paraná
Recebido.
Alguém da G6 Advisor te chama no WhatsApp em breve.
O que você está planejando para a sua operação em Laranjeiras do Sul?
Capital para insumo à vista
Usar imóvel já quitado como garantia pra comprar insumo à vista, com desconto, em vez de financiar com o fornecedor.
Renegociar dívida rural cara
Dívida rural bancária pode não ser mais a opção mais barata hoje. Vale revisar antes de renovar automaticamente.
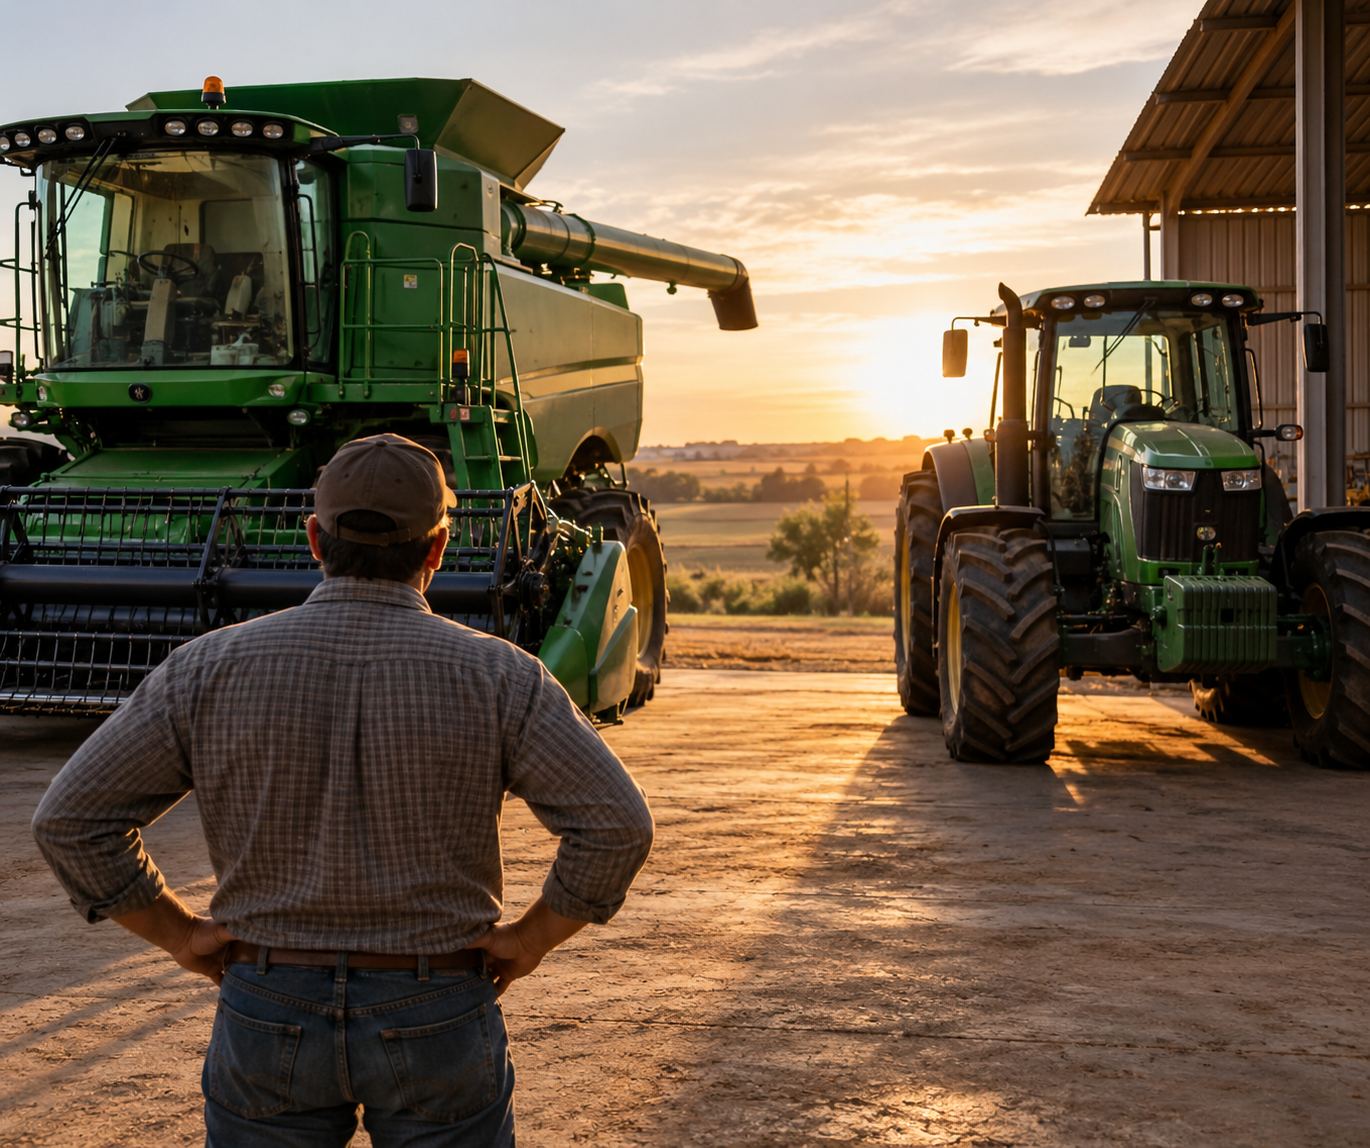
Comprar ou renovar máquinas
Financiamento de trator, colheitadeira ou plantadeira, consórcio de trator incluído: equipamento novo sem travar o caixa da safra atual.
Expandir a operação
Área nova, armazenagem, estrutura: crescer sem comprometer a operação atual.
Já sabe o que precisa? Fale com quem estrutura crédito rural em Paraná.
QUERO UMA SOLUÇÃOPor que falar com a G6
Consultoria, não financeira própria
Conectamos você às administradoras, bancos e fundos parceiros da G6, sempre buscando a solução mais adequada ao seu perfil, nunca um produto único de prateleira.
A sua situação antes do produto
Objetivo, prazo, capacidade de pagamento e momento financeiro são avaliados tecnicamente antes de qualquer recomendação.
Atendimento consultivo dedicado
Uma consultora especializada acompanha sua análise do início ao fim, com atendimento personalizado, sem fila genérica.
Como funciona
- Conte sua situação. Preenche o formulário com nome e WhatsApp.
- A G6 analisa seu caso. Uma consultora olha o momento, o prazo e a capacidade antes de indicar qualquer coisa.
- Você recebe as alternativas que fazem sentido. Sem produto genérico empurrado, sem promessa fácil.
Fale com quem entende de crédito rural em Paraná.
QUERO UMA SOLUÇÃO
"Capital é ferramenta. O resultado vem de usar a ferramenta certa no momento certo."
Laranjeiras do Sul, PR em números
O peso real da agropecuária na economia do município, direto do IBGE.
Fonte: IBGE, PIB dos Municípios (tabela 5938), base 2021.
Crédito rural em Laranjeiras do Sul, PR: quando faz sentido
Em Laranjeiras do Sul, a agropecuária responde por 20,6% do PIB municipal, um dos sinais mais fortes de atividade agro no Paraná. A demanda que aparece por lá passa por aquisição de máquina agrícola, expansão de área ou compra de propriedade, aquisição ou custeio de rebanho, e é esse recorte que a G6 estrutura, sem depender só do limite padrão do banco.
Home Equity como capital de giro
Uma alternativa é usar terra ou imóvel urbano já quitado como garantia (Home Equity) para levantar capital de giro com taxa menor que crédito sem garantia. Esse capital viabiliza compra de insumo à vista com desconto, em vez de comprar a prazo pagando o custo financeiro embutido do fornecedor. A G6 Advisor não é financeira: compara mais de uma instituição antes de indicar a operação.
Fale com quem entende do seu objetivo
Um time preparado para entender o que você busca e orientar os próximos passos.
Perguntas frequentes
Crédito rural sempre depende do Plano Safra?
Não. Existem linhas privadas com garantia real, como o Home Equity, que não dependem do orçamento oficial do programa nem do limite de crédito rural já usado pelo produtor no banco.
Home Equity rural é a mesma coisa que crédito para entressafra?
Não. Home Equity usa um imóvel já quitado (rural ou urbano) como garantia para liberar capital com taxa menor. Crédito para entressafra cobre o intervalo entre colheitas, com lógica de prazo diferente.
Por que o banco nega ou trava crédito rural mesmo com garantia?
Geralmente é teto de exposição por região ou setor, ou o limite de endividamento da conta no banco principal do produtor, não uma avaliação individual da operação. Por isso comparar mais de uma instituição muda o resultado.
A G6 Advisor empresta dinheiro diretamente?
Não. A G6 é uma estruturadora de crédito: analisa a operação do produtor e conecta com as instituições parceiras certas para o caso, sem ser financeira própria.
Dá pra financiar compra de terra ou fazenda pelo mesmo caminho?
Sim. Financiamento de terra, crédito para comprar fazenda e financiamento de propriedade rural costumam usar a mesma lógica de garantia real, analisada caso a caso junto com o restante da operação.
Crédito rural em outras cidades de Paraná
Outras soluções que podem fazer sentido em Paraná
Crédito rural com garantia de imóvel resolve capital de giro e reestruturação de dívida. Mas nem toda necessidade do produtor passa por aí:
Precisa de máquina agrícola, não de capital de giro?
Se o plano é trator ou colheitadeira, o Financiamento de Trator em Paraná é mais direto. Ver Financiamento de Trator em Paraná.
O plano é expandir ou comprar propriedade?
Financiamento de Terra e Fazenda em Paraná cobre aquisição de área ou propriedade rural. Ver Financiamento de Terra e Fazenda em Paraná.
A operação é pecuária, não agrícola?
Se a necessidade envolve rebanho, o Crédito para Compra de Gado em Paraná tem o ângulo certo. Ver Crédito para Compra de Gado em Paraná.